工厂如何走进利润爆增区?——应收账款的收付结算策略
在制造业的微利时代,工厂利润如同海绵里的水,挤挤总会有,但若忽视应收账款管理,利润就可能变成纸面富贵。应收账款不仅是资产负债表上的数字,更直接关系到现金流、资金成本和最终利润。如何通过优化应收账款的收付结算,让工厂走进利润爆增区?以下五大策略值得深挖。
一、从“接单为王”转向“现金为王”:建立客户信用体系
很多工厂为了抢订单,对客户信用调查流于形式,结果陷入“订单越多,坏账越多”的怪圈。要走出这个陷阱,必须建立客户信用评估机制:
- 分级授信:根据客户的历史付款记录、经营状况、行业地位等,将客户分为A、B、C三级。A级客户可给予较长账期和较高额度,C级客户则要求预付款或现款现货。
- 动态调整:每季度重新评估客户信用,一旦发现回款异常,立即降级并收紧账期。
- 黑名单共享:利用行业商会等平台,共享恶意欠款客户信息,从源头规避风险。
某五金厂曾因大客户突然倒闭,300万应收账款血本无归。痛定思痛后,该厂引入信用分级,一年内坏账率下降60%,利润同比大增25%。
二、让回款“跑”起来:优化结算方式与账期管理
不同的结算方式,对利润的影响天差地别。工厂应根据客户资质和谈判地位,灵活组合结算工具:
- 预付款+进度款+质保金:对定制化产品,要求签订合同后收取30%预付款,生产过半再收40%,发货前结清25%,留5%质保金。这样既缓解资金压力,又降低风险。
- 银行承兑汇票分级:接收银行承兑汇票时,优先选择大型国有银行或股份制银行出具的票据,避免接收 small 城商行或财务公司票据,以防贴现困难或折价过高。
- 现金折扣激励:设定“2/10,1/30,N/60”之类的信用政策,即10天内付款享受2%折扣,30天内付款享受1%折扣,60天内全额付款。表面看损失了折扣,但加速回款带来的资金周转收益往往远超折扣成本。
浙江某机电厂测算发现:实施现金折扣后,平均回款周期从85天缩短至42天,释放流动资金1200万,减少银行贷款800万,一年利息节约40多万,净增利润是折扣让利的1.5倍。
三、用“保理”和“证券化”把应收账款变现
如果工厂急需资金,又不想等客户慢慢付款,可以借助金融工具提前回笼资金:
- 应收账款保理:将应收账款转让给保理公司,付出一定手续费和利息后,提前拿到现金。对于中小工厂,无追索权保理还能优化报表,降低资产负债率。
- 应收账款证券化:大型工厂可将分散的应收账款打包,发行资产支持证券(ABS),在资本市场融资。利率通常低于银行贷款,且能盘活存量资产。
- 供应链金融:如果上下游都是核心企业,可借助它们的信用,通过中企云链、银行供应链平台等,将应收账款转化为电子付款凭证,可拆分、可转让、可贴现,极大提高资金流动性。
广东某电子厂接入供应链金融平台后,将核心企业应收账款做成“云信”,3天内即可贴现到账,年化成本仅5%,而以往民间借贷成本高达15%,仅此一项,每年节约财务费用200多万,直接转化为利润。
四、内部协同与考核:让每个环节都为回款负责
应收账款管理不是财务一个部门的事,而是从销售到生产、再到售后的全链条工程。工厂需建立跨部门协同机制:
- 销售考核与回款挂钩:销售人员的提成不能仅以发货或开票为准,必须与回款金额、回款速度挂钩。例如,回款率达到95%以上才发放全额提成,逾期账款扣减绩效。
- 财务实时监控:财务部门每周更新应收账款账龄表,对逾期超过30天的客户自动预警,并通知销售和法务介入。
- 逾期分级催收:逾期1-30天,销售电话催收;31-60天,财务发正式函件;61-90天,法务发律师函;90天以上,启动诉讼或委托专业催收机构。
江苏某纺织厂曾因销售和财务互相推诿,导致200万货款逾期一年半。推行“回款一体化考核”后,销售主动关心客户付款,财务及时提供数据支持。半年内,逾期账款下降70%,回款率提升至98%。
五、数字化工具赋能:让应收账款“看得见、管得住”
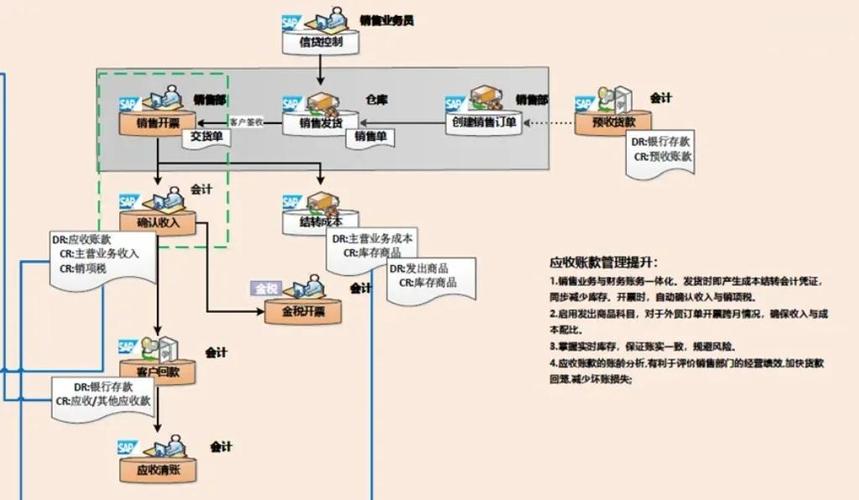
传统Excel表格管理应收账款,效率低且易出错。工厂应引入ERP系统或专业应收账款管理软件,实现:
- 自动对账:系统自动匹配发货单、发票和回款,减少人工核销误差。
- 账龄自动分析:按客户、区域、产品线等多维度分析账龄,生成可视化报表。
- 智能催收提醒:临近到期或已逾期的账款,系统自动发送邮件或短信提醒客户,并推送催收任务给责任人。
- 信用额度控制:在ERP中设置客户信用额度,一旦超额或逾期,系统自动锁定订单,从源头控制风险。
山东某机械厂上线智能应收账款管理系统后,财务人手减少2人,但回款效率提升50%,逾期率降至1%以下,年节约管理成本30万,坏账损失减少超百万。这些节省下来的每一分钱,都是实打实的利润。
工厂走进利润爆增区,不能只靠压低成本或扩大销售,更要向应收账款管理要效益。通过建立客户信用体系、优化结算方式、运用金融工具、强化内部考核和数字化赋能,工厂可以把被占用的资金解放出来,把坏账风险扼杀在摇篮里,把财务成本转化为净利润。当回款像产品下线一样顺畅,利润爆增便不再是遥远的口号,而是清晰的账本现实。