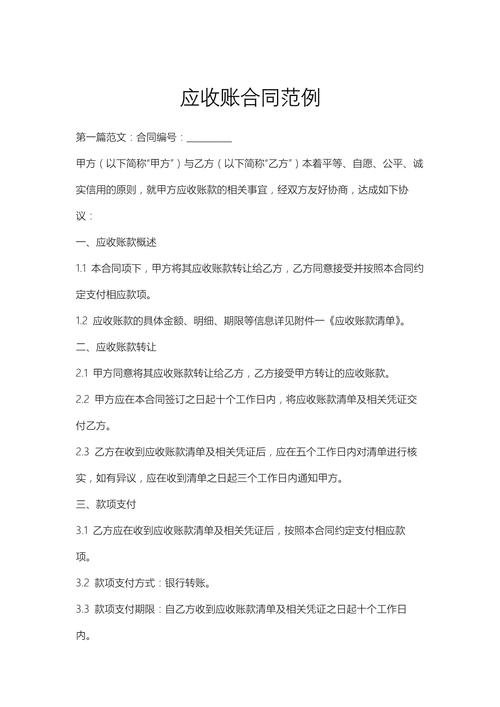
应收应付款明细表与应收账款收付结算实务
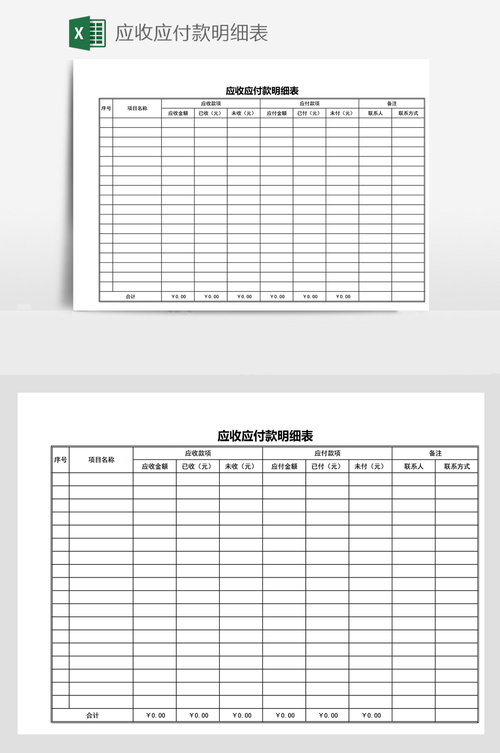
应收应付款明细表是企业财务管理中的一个重要工具,用于详细记录和跟踪企业与客户、供应商之间的债权债务关系。其中,应收账款的收付结算又是往来款项管理的核心环节。以下从明细表的结构、应收账款的收付流程、核对与风险控制等方面进行阐述。
一、应收应付款明细表的基本结构
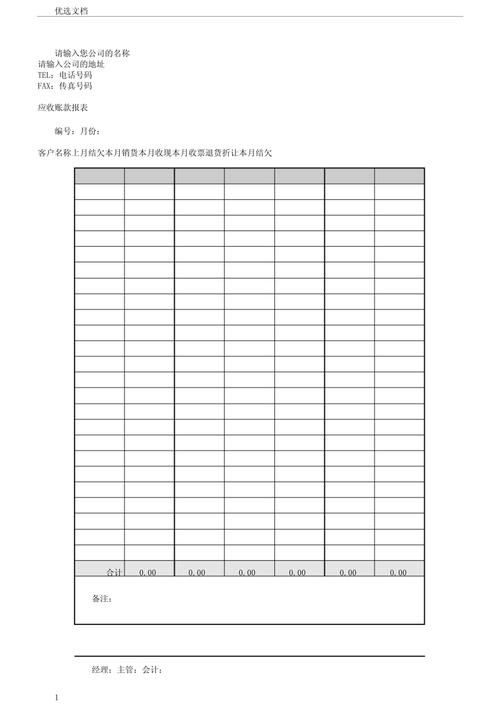
应收应付款明细表通常按往来单位(客户或供应商)分别设置,主要包含以下栏目:
- 往来单位名称:记录客户或供应商的全称。
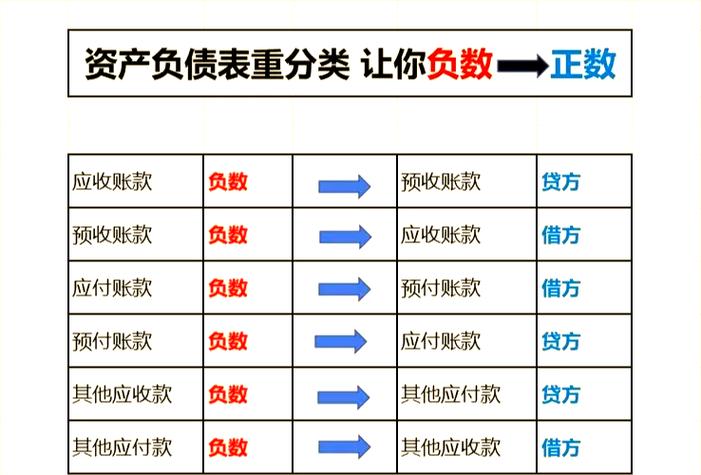
- 期初余额:包括借方余额(应收)和贷方余额(应付)。
- 本期发生额:分别记录借方发生额(应收账款增加或应付账款减少)和贷方发生额(应收账款减少或应付账款增加)。
- 期末余额:根据期初余额与本期发生额计算得出,标明借贷方向。
- 账龄分析:对于应收账款,通常增加账龄区间(如1年以内、1-2年、2-3年、3年以上),便于评估回款风险。
- 备注:记录合同号、发票号、结算方式等辅助信息。
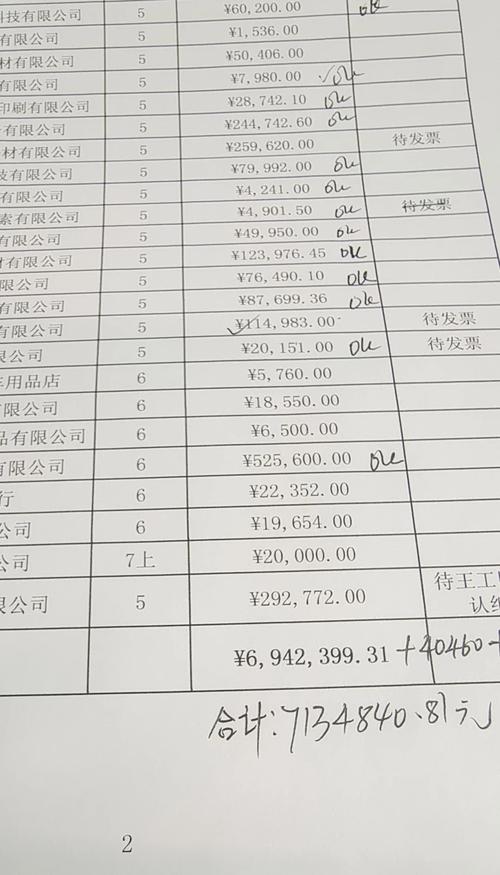
通过明细表,财务人员可以清晰掌握每个客户的欠款金额、每个供应商的应付金额及结算进度,为资金安排和催收工作提供依据。
二、应收账款的收付结算流程
应收账款是因销售商品、提供劳务等经营活动应向客户收取的款项。其收付结算一般包括以下步骤:
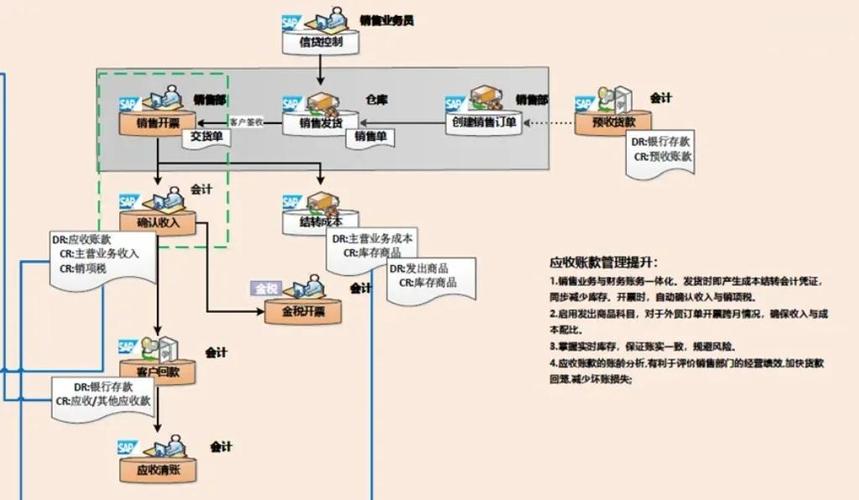
1. 确认收入与应收账款
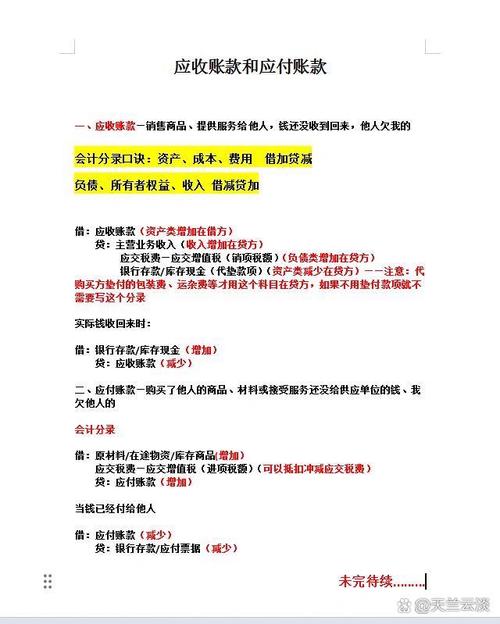
在满足收入确认条件时,根据销售发票、出库单等凭证,借记“应收账款”,贷记“主营业务收入”及“应交税费——应交增值税(销项税额)”。
2. 记录收款
收到客户款项时,应核对收款金额与对应的发票、合同是否一致。借记“银行存款”,贷记“应收账款”。若客户部分付款,需在明细表中逐笔核销,保持余额准确。
3. 现金折扣与商业折扣的处理
若存在现金折扣,实际收款金额小于应收账款账面余额的差额计入“财务费用”。商业折扣则在确认应收账款时已扣除,不影响后续收款。
4. 票据结算
客户以商业汇票(银行承兑汇票或商业承兑汇票)结算时,借记“应收票据”,贷记“应收账款”。票据到期收到款项,再借记“银行存款”,贷记“应收票据”。
5. 坏账处理
对于确认无法收回的应收账款,按企业会计准则计提坏账准备。实际发生坏账时,冲减坏账准备和应收账款。若已核销的坏账后又收回,需先恢复应收账款,再作收款处理。
6. 对账与催收
定期与客户核对应收账款明细表余额,发送对账单,取得书面确认。对于逾期款项,按账龄和信用政策进行催收,必要时采取法律手段。
三、应付账款的收付结算要点
应付账款是因购买材料、商品或接受劳务等应付给供应商的款项。其结算要点包括:
- 采购与发票入账:收到供应商发票及货物验收单后,借记“原材料”等,贷记“应付账款”。
- 付款时:核对合同、发票、入库单三单一致后,借记“应付账款”,贷记“银行存款”。若享受现金折扣,差额冲减财务费用。
- 预付款项:若提前支付部分货款,应通过“预付账款”核算,待收到发票后转入应付账款。
- 期末对账:与供应商核对应付账款明细表,确保双方余额一致,避免重复付款或漏付。
四、明细表的核对与风险控制
- 账账核对:应收应付款明细表余额应与总账、财务报表相关项目核对一致。
- 账实核对:通过函证、对账等方式,确保明细表记录真实准确。
- 账龄监控:重点跟踪长账龄应收款,计提足额坏账准备;对应付款项关注资金安排,防止逾期影响信用。
- 内部控制:实行不相容岗位分离,如销售与收款、采购与付款分别由不同人员负责,定期轮岗。
- 信用管理:对客户设定信用额度和信用期,对供应商合理安排付款计划,平衡资金流。
规范编制应收应付款明细表,严格执行应收账款的收付结算与核对程序,有助于企业加速资金周转、降低坏账风险、维护良好的商业信用。财务人员应结合ERP系统或财务软件,实现明细表的动态更新与自动核销,提高管理效率。