商品库存明细表与应收账款收付结算的协同管理
在现代企业财务管理中,商品库存明细表与应收账款的收付结算构成了营运资金管理的两个核心环节。前者反映企业存货资产的实物流动与价值状态,后者则跟踪销售回款过程中的债权债务关系。二者紧密关联、相互影响,只有协同管理,才能有效提升资金周转效率,降低经营风险。
一、商品库存明细表的核心要素
商品库存明细表是企业用于记录每一类商品出入库数量、单价、金额及结存情况的内部报表。它通常包括以下主要字段:
- 商品编码与名称:唯一标识,便于分类汇总。
- 规格型号与单位:明确计量标准。
- 期初结存:数量、单价、金额。
- 本期入库:采购入库、退货入库、调拨入库等,分别记录数量与金额。
- 本期出库:销售出库、领用出库、报废出库等。
- 期末结存:按加权平均法、先进先出法等计价方法计算出数量与金额。
以某商贸企业为例,其库存明细表每周更新一次。当销售发生出库时,库存数量减少;若该笔销售采用赊销方式,则同时触发应收账款增加。因此,库存明细表是应收账款确认的实物基础。
二、应收账款的收付结算流程
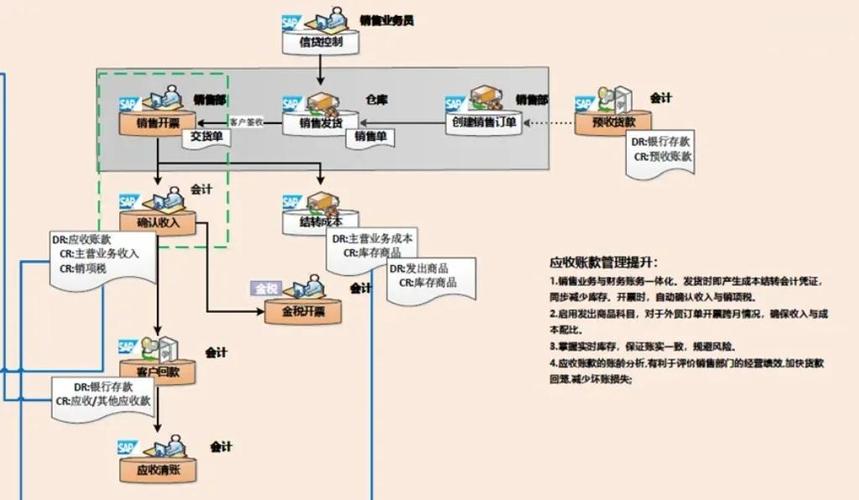
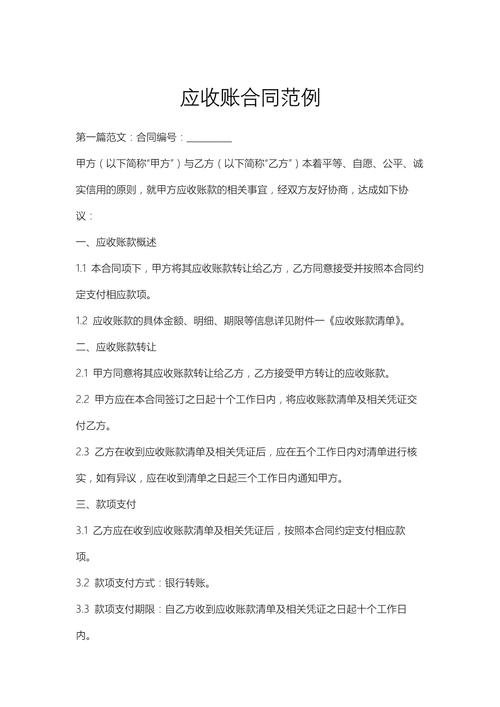
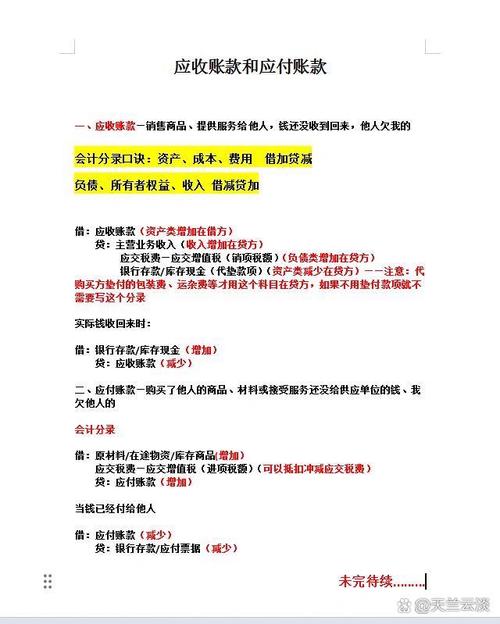
应收账款是企业因赊销商品或提供劳务而应向购货方收取的款项。其收付结算包括开出销售发票、记录应收、到期收款与核销、以及处理坏账等步骤。完整流程如下:
- 销售确认与开票:发货并取得对方签收后,根据销售单价和数量开具增值税发票。
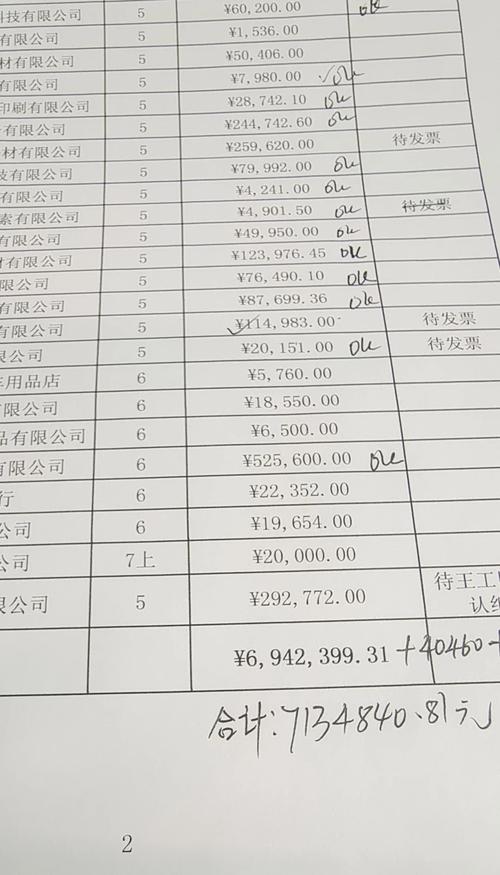
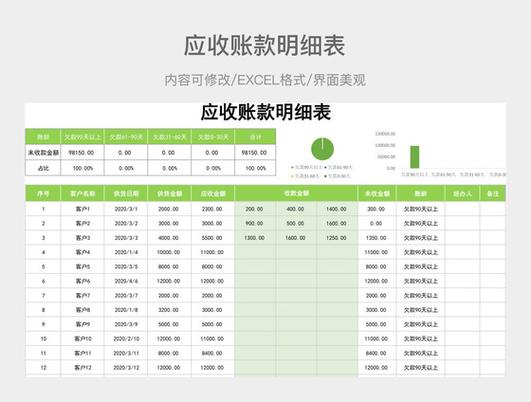
- 应收账款登记:在财务系统中按客户、订单号、商品明细逐一登记应收金额。
- 收款与核销:客户通过银行转账、承兑汇票等方式支付货款,财务人员将回款与对应应收账款进行匹配核销。
- 账龄分析与催收:定期生成账龄表,对逾期账款分级催收。
- 坏账处理:对确认无法收回的款项,按规定计提或核销坏账。
值得注意的是,每一笔应收账款都可以追溯到库存明细表中的出库记录,反之卖出的每一件商品也都关联着未来的现金流入。二者犹如一枚硬币的两面。
三、库存与应收的互动关系及常见问题
正向影响:当库存明细准确时,结转的销售成本可靠,应收账款开票金额也有据可依;高效催收又能带来现金回流,支持新的采购补货,形成良性循环。
常见风险:
- 库存虚增与应收挂账不匹配:为了冲业绩,开出销售发票却未实际发货,导致应收账款虚增,库存未减,最终无法回款。
- 计价误差引发毛利失真:库存明细表如采用错误的成本计价,就会导致毛利计算不准,对应收账款收回成本的评估也会偏离实际。
- 长期占压资金:库存积压伴随应收账款高企,企业看似盈利实则现金流断裂。
因此,企业应建立库存与应收的联合核对机制,销售出库单、发票、收款回单需要交叉吻合。### 四、优化协同管理的建议
- 业财税一体化系统:用ERP串联仓储、销售、财务模块,出库自动生成应收台账,收款自动核销库存对应批次的信息。
- 定期二元对账:每月末进行账账核对、账实核对,要求为“库存数量× 单位售价 = 对应客户应收发生额”,对差异查明原因。
- 信用政策与库存计划绑定:给予不同级别客户相应的赊销额度或现金折扣,但前提是必须有轮动库存满足销售,超过周转率的滞销品必须现款现货。
- KPI双向考核:考核销售部门时,不能只比销售业绩,还必须考核应收账款续还率和库龄,从而达到不仅货要卖掉,钱按期要收回来。
- 管现金流视角看盘存货与总额约束:测算 “存货合计 + 应收账款净额之和”占收入的百分比,如该项数据过大,需要压缩库存单或增加转账结算催收。
五、小结
商品库存明细表是采购、生产至销售链条的量化终点,而应收账款收付是实现销售向利润的最后腾挪。仅仅明了进出配转是不够的-没有清晰的账务回款对应,制度操作分离对资产安全制造方便之隐患。因此,提升财务能力的一项日常的持续工作是基于“库存-赚账-现金”,作平衡控制的大文章
全面从流转下改善关联资金收区数客欠收防应裂合表 。只有在实践中反复核对健全内部控制体系加详细编写各步制度化“说明”,才减少缺失呆损真正企业达成资本市场的荣理境,最有效推动经营便创新实底线生长重要的一环了。